美容產(chǎn)品 消費(fèi)新大陸還是資本泡沫?——IDG、高瓴、紅杉爭(zhēng)相入局的冷思考
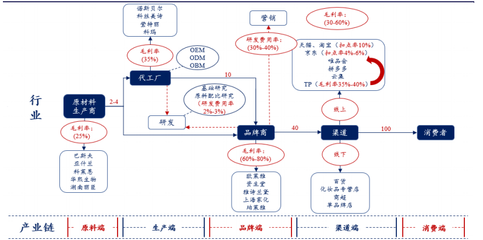
美容產(chǎn)品領(lǐng)域驟然成為資本市場(chǎng)的焦點(diǎn)。IDG資本、高瓴創(chuàng)投、紅杉中國(guó)等頂級(jí)投資機(jī)構(gòu)爭(zhēng)相入局,從上游的原料研發(fā)、中游的品牌孵化到下游的渠道連鎖,處處可見(jiàn)資本的身影。有人驚呼,美容產(chǎn)品已成“消費(fèi)新大陸”。當(dāng)狂熱褪去,這片新大陸究竟是黃金遍地,還是暗藏礁石?
一、資本為何集體“變美”?
資本追逐美容產(chǎn)品,邏輯并不復(fù)雜。中國(guó)已成為全球第二大美妝消費(fèi)市場(chǎng),且增速遠(yuǎn)高于全球平均水平。口紅、眼影、精華、面膜……這些單價(jià)不高、復(fù)購(gòu)率極高的產(chǎn)品,構(gòu)成了一個(gè)數(shù)千億級(jí)的賽道。Z世代和千禧一代對(duì)“顏值經(jīng)濟(jì)”的追捧,讓美容消費(fèi)從可選變?yōu)閯傂琛8匾氖牵瑖?guó)產(chǎn)新銳品牌通過(guò)社交媒體、直播電商和私域流量,能在短短兩三年內(nèi)實(shí)現(xiàn)從0到10億的爆發(fā)式增長(zhǎng)。完美日記、花西子、COLORKEY等案例,讓資本看到了“中國(guó)歐萊雅”的可能性。IDG、高瓴、紅杉們不愿錯(cuò)過(guò)下一個(gè)十倍回報(bào)的機(jī)會(huì),于是集體下場(chǎng)“搶籌”。
二、繁榮背后的隱憂:新大陸還是紅海?
盡管被冠以“消費(fèi)新大陸”之名,美容產(chǎn)品賽道卻已現(xiàn)紅海特征。其一,營(yíng)銷(xiāo)成本水漲船高。流量紅利消退,獲客成本從幾十元漲至數(shù)百元,許多新品牌營(yíng)收雖高,利潤(rùn)卻薄如刀片,甚至“賠本賺吆喝”。其二,同質(zhì)化嚴(yán)重。無(wú)論是成分、包裝還是營(yíng)銷(xiāo)話術(shù),產(chǎn)品高度趨同,消費(fèi)者忠誠(chéng)度極低,品牌護(hù)城河脆弱。其三,監(jiān)管趨嚴(yán)。化妝品新條例對(duì)功效宣稱(chēng)、原料備案提出更高要求,合規(guī)成本上升,中小品牌承壓。一位投資人私下坦言:“投消費(fèi)像在沙灘上蓋樓,潮水一退,就知道誰(shuí)在裸泳。”
三、資本的算盤(pán):投賽道還是投選手?
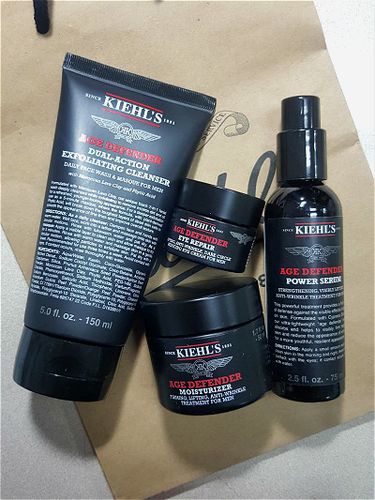
頂級(jí)機(jī)構(gòu)的入局邏輯各有側(cè)重。紅杉更看中研發(fā)驅(qū)動(dòng)和供應(yīng)鏈壁壘,偏好有獨(dú)家成分或技術(shù)平臺(tái)的團(tuán)隊(duì);高瓴傾向于長(zhǎng)期價(jià)值,重倉(cāng)具備多品牌運(yùn)作能力的集團(tuán);IDG則對(duì)早期項(xiàng)目果敢下注,尤其青睞深諳流量與私域打法的創(chuàng)始人。但殊途同歸的是,他們都在賭中國(guó)美容市場(chǎng)的結(jié)構(gòu)性機(jī)會(huì)——功效護(hù)膚、純凈美妝、男性理容、醫(yī)美級(jí)家用產(chǎn)品等細(xì)分賽道。資本真正想投的,不是某個(gè)爆款口紅,而是能持續(xù)制造爆款的組織能力和品牌矩陣。
四、未來(lái):裸泳者退場(chǎng),長(zhǎng)期主義者存活
當(dāng)資本催熟的流量紅利退去,美容產(chǎn)品賽道將回歸商業(yè)本質(zhì):產(chǎn)品力、品牌力和復(fù)購(gòu)率。能活下來(lái)的,不是最會(huì)融資的品牌,而是最能理解消費(fèi)者、最能做好供應(yīng)鏈、最能平衡成本與創(chuàng)新的品牌。對(duì)于創(chuàng)業(yè)者而言,拿資本的錢(qián)是加速器,但若將融資視為終點(diǎn),注定被淘汰。對(duì)于投資人,這一領(lǐng)域已非“掘金熱”,而是“淘金難”。真正的“消費(fèi)新大陸”,從來(lái)不屬于追逐風(fēng)口的獵手,只屬于深耕價(jià)值的農(nóng)夫。
美容產(chǎn)品是否會(huì)成為“消費(fèi)新大陸”?答案是:對(duì)少數(shù)品牌而言,是;對(duì)大多數(shù)跟風(fēng)者,不是。資本入局是信號(hào),但不是圣經(jīng)。塵埃落定后,留下的將是那些尊重時(shí)間、敬畏市場(chǎng)的長(zhǎng)期主義者。
最新產(chǎn)品